Combate à economia paralela através da titularização

O subsídio de refeição é, para a generalidade dos trabalhadores, um dos benefícios extrassalariais mais valorizados. Menos conhecida é a razão pela qual este valor tem um destino definido, a alimentação, e a razão de ser do regime fiscal que o torna vantajoso. Compreender a origem do subsídio ajuda a perceber porque é que a forma como é gerido, através da titularização, não é um pormenor técnico, mas a condição que garante não só o próprio benefício mas também o círculo virtuoso que dele resulta.
A origem de um benefício com propósito
O subsídio de refeição não nasceu como um complemento salarial genérico. Já antes de 1979 havia empregadores a atribuí-lo por iniciativa própria, mas foi nesse ano, com o Decreto-Lei n.º 297/79, de 17 de agosto, que o benefício passou a ter enquadramento na lei portuguesa. Ficou então definido como um instrumento criado para cobrir uma despesa específica e universal do trabalho: a alimentação durante o período laboral. É por servir esse propósito definido, e não por ser rendimento livre, que o subsídio de refeição beneficia, desde então, de um regime fiscal próprio, com isenção parcial de impostos e contribuições, até um limite legal, quer para as empresas quer para os trabalhadores.
Esta isenção não é uma bonificação gratuita. É a contrapartida pelo facto de o valor ter um destino delimitado. Um subsídio de refeição pago sem qualquer restrição de uso deixaria de ser distinguível do rendimento salarial comum, e perderia o enquadramento fiscal que está, afinal, na base do círculo virtuoso que beneficia o trabalhador, a empresa, os estabelecimentos aderentes e o Estado e, consequentemente, a economia.
O propósito que sustenta a vantagem
A alimentação durante o período de trabalho não é uma despesa acessória. É uma necessidade diária e universal, diretamente associada à capacidade do trabalhador para desempenhar as suas funções. É por responder a essa necessidade concreta, e não a qualquer forma de consumo, que o subsídio de refeição justifica um tratamento fiscal diferente do do salário.
Dito de outro modo, o facto de o subsídio se destinar exclusivamente a alimentação não é uma imposição desligada da realidade: é a condição que sustenta a vantagem fiscal que o torna, para a generalidade dos trabalhadores, mais vantajoso do que receber o mesmo valor em numerário. Quando essa condição não é respeitada, seja porque o valor é gasto fora do âmbito da alimentação, seja porque é usado fora do circuito formal, o equilíbrio que justifica o regime fiscal fica comprometido: o Estado estaria, na prática, a abdicar de receita para financiar, ainda que indiretamente, despesas que nada têm que ver com alimentação, e que poderiam não justificar esse mesmo tratamento fiscal.
O mecanismo que garante o propósito
A titularização é o mecanismo que torna verificável, na prática, que o subsídio é usado para o fim a que se destina: a alimentação do trabalhador. Transforma o benefício num valor identificável, rastreável e circunscrito a uma rede fechada de estabelecimentos aderentes, tipicamente de restauração e alimentação. Não se trata de limitar a liberdade do trabalhador, mas de assegurar que o benefício continua a cumprir a função que justifica a sua existência e o seu tratamento fiscal.
Quando o propósito é contornado
Quando o valor do subsídio de alimentação é desviado do seu propósito, ou seja, gasto em bens ou serviços sem relação com a alimentação, movimentado fora do circuito formal, muitas vezes sem fatura, sem registo, fora da rede de estabelecimentos aderentes, entra-se no domínio da economia paralela. E este desvio não afeta apenas o Estado. Prejudica todos os intervenientes:
- Os trabalhadores – perdem a vantagem que torna o subsídio pago em cartão mais valioso do que se for pago em dinheiro: essa vantagem existe precisamente porque o cartão assegura que o valor chega ao seu destino, e deixa de se justificar quando esse destino não é respeitado.
- A empresa – deixa de obter o que o investimento visava desde a origem: trabalhadores bem alimentados e em condições de desempenhar plenamente as suas funções.
- Os estabelecimentos aderentes – deixam de receber o volume de negócios que a rede contratualizada lhes canaliza.
- O Estado – perde receita fiscal que, de outro modo, reverteria para a economia formal, e que poderia mesmo superar o valor da isenção concedida: o estudo do Professor Doutor Jorge Miguel Bravo, da NOVA IMS, aponta um saldo orçamental positivo quando o subsídio é titularizado, ou seja, o Estado recebe mais do que aquilo que investe.
- A economia do país – deixa de beneficiar do efeito multiplicador que o consumo através da rede contratualizada gera, um efeito que o mesmo estudo documenta e que só se verifica quando o valor permanece dentro do circuito formal.
O círculo virtuoso como evidência
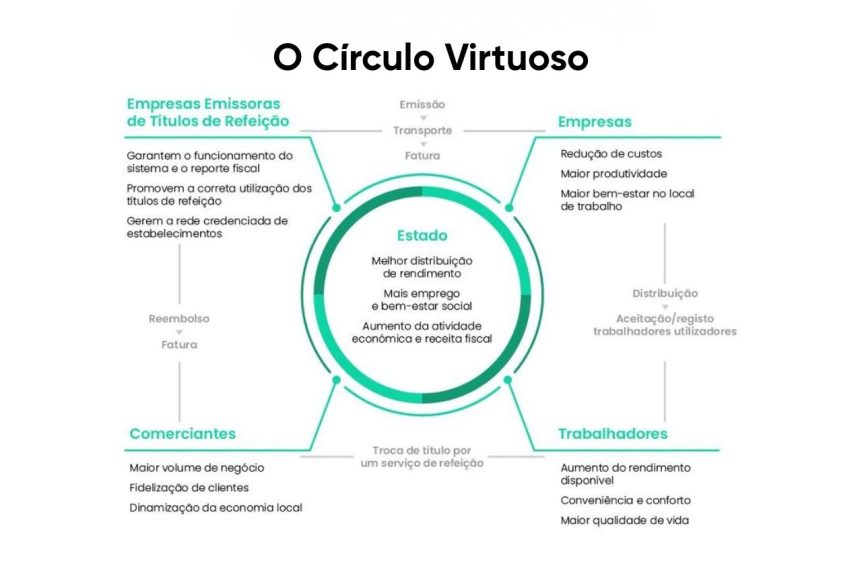
Os números confirmam o que está em jogo. O estudo do Professor Doutor Jorge Miguel Bravo, da NOVA IMS, demonstra que, quando o subsídio de refeição é pago em cartão e utilizado dentro da rede contratualizada , gera um círculo virtuoso: por cada euro de consumo, o volume de negócios na economia cresce 3,16 euros e o PIB regista um efeito multiplicador de 2,27 euros. O saldo orçamental é positivo. Este efeito só é possível porque o valor permanece dentro de um circuito identificável, precisamente aquele que a economia paralela contorna.
Um propósito que se sustenta a si próprio
A titularização, mais do que uma restrição, é a condição que permite que o subsídio de refeição continue a ser aquilo que sempre foi: um benefício com um propósito definido e uma vantagem fiscal justificada por esse propósito.
É também, como os números demonstram, a condição que sustenta um círculo virtuoso que beneficia, em simultâneo, o trabalhador, a empresa, os estabelecimentos aderentes, o Estado e a economia do país no seu conjunto.